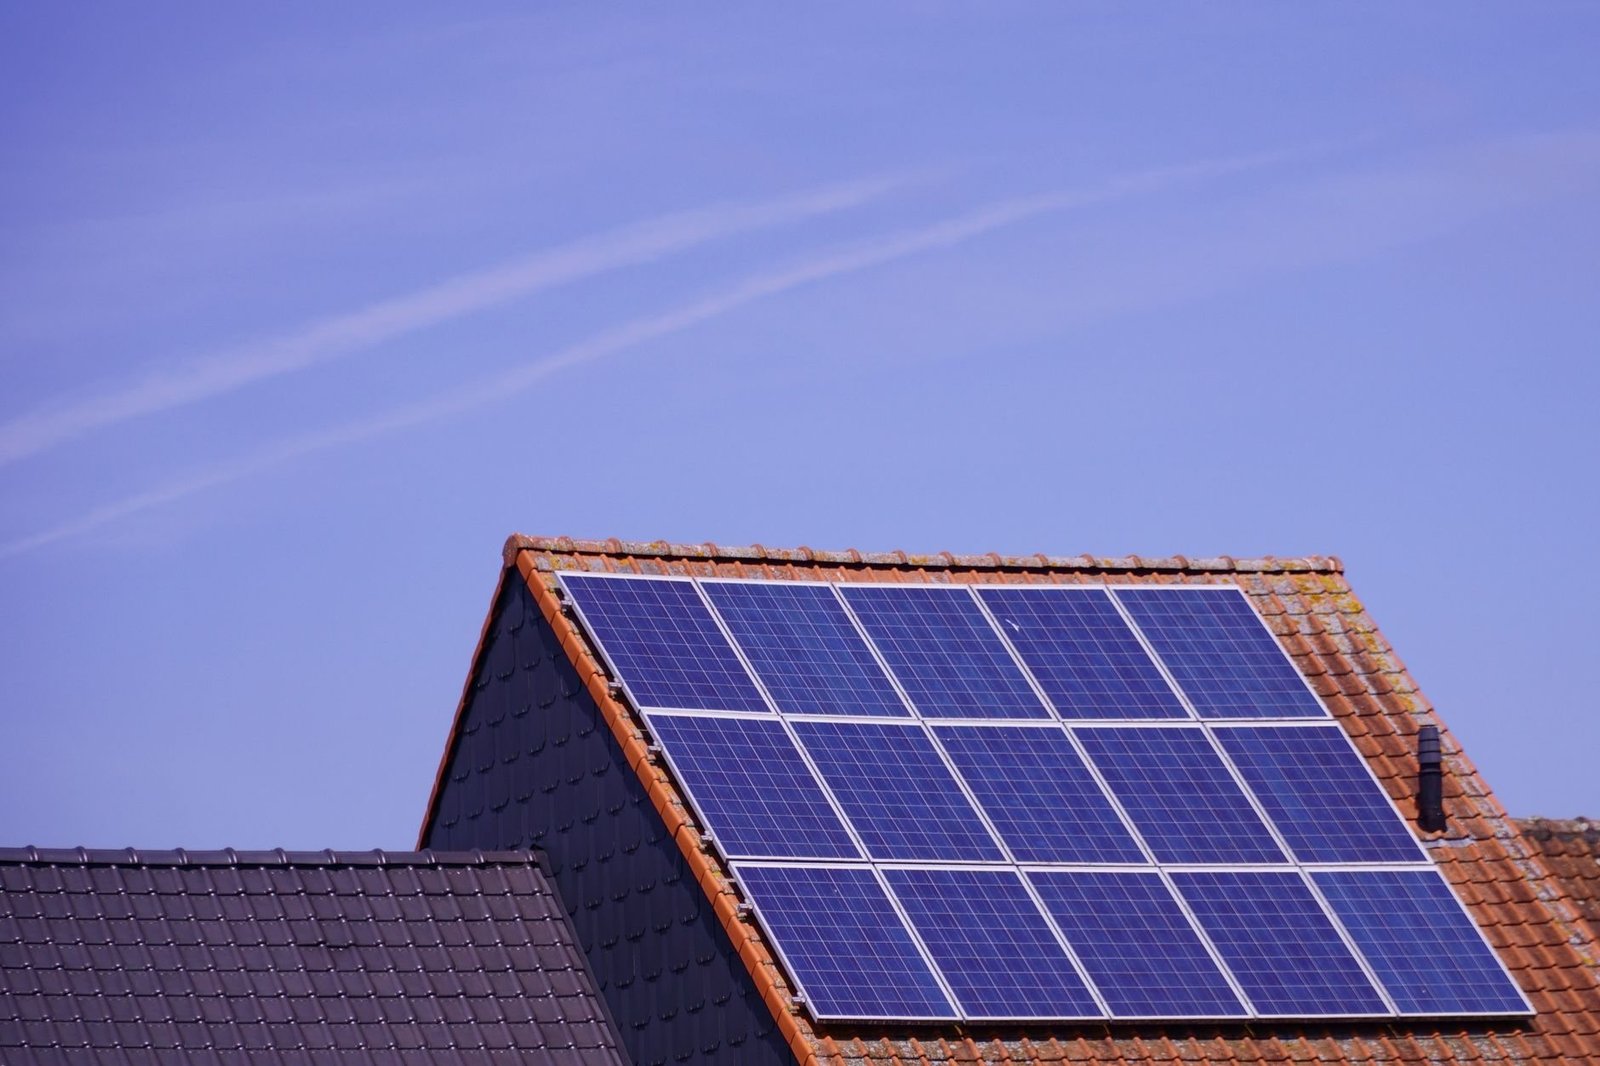
Eine typische Photovoltaikanlage für ein Einfamilienhaus kostet je nach Größe zwischen 10.000 und 25.000 Euro. Wer diesen Betrag nicht vollständig aus Eigenkapital stemmen kann oder will, braucht eine Finanzierung. Zur Wahl stehen im Wesentlichen zwei Wege: ein klassischer Ratenkredit über eine Bank oder Direktbank und der KfW-Förderkredit, konkret das Programm 270 (Erneuerbare Energien Standard). Beide Optionen unterscheiden sich nicht nur beim Zinssatz, sondern auch bei Laufzeit, Flexibilität und Bürokratieaufwand.
Wie der klassische Ratenkredit funktioniert
Ein Ratenkredit läuft unkompliziert: Antrag stellen, Kreditwürdigkeit prüfen lassen, Geld auf dem Konto. Bei guter Bonität sind Zinssätze ab etwa 4,5 Prozent effektivem Jahreszins möglich, realistisch sind für viele Haushalte 6 bis 9 Prozent. Der Vorteil ist die Geschwindigkeit: Viele Direktbanken zahlen innerhalb von 48 Stunden aus. Das erlaubt es, den Installateur zu beauftragen, ohne vorher monatelang auf Bescheide zu warten.
Ein Rechenbeispiel: Wer 15.000 Euro zu 6,5 Prozent effektivem Jahreszins über 84 Monate finanziert, zahlt eine monatliche Rate von rund 226 Euro. Die Gesamtzinskosten betragen in diesem Fall etwa 3.984 Euro. Zweckbindung gibt es beim Ratenkredit in der Regel nicht, das heißt, die Bank prüft nicht, wofür das Geld tatsächlich verwendet wird. Das macht ihn auch dann nutzbar, wenn neben der Anlage selbst noch Kosten für Gerüst, Leitungen oder Speicher anfallen.
Der KfW-Kredit 270 im Detail
Das KfW-Programm 270 richtet sich explizit an Privatpersonen, die erneuerbare Energieanlagen finanzieren wollen. Der Zinssatz variiert, lag aber zuletzt je nach Laufzeit und Zinsbindung zwischen 4,0 und 6,0 Prozent effektivem Jahreszins. Das klingt ähnlich wie beim Ratenkredit, hat aber einen entscheidenden Unterschied: Die KfW bietet tilgungsfreie Anlaufjahre an. Wer ein bis drei Jahre nur Zinsen zahlt, hat in der Anlaufphase deutlich geringere monatliche Belastungen. Das kann sinnvoll sein, wenn die Anlage erst einige Monate läuft, bevor sie nennenswert Stromkosten einspart.
Wichtig zu wissen: Den KfW-Kredit beantragen Verbraucher nicht direkt bei der KfW, sondern über ihre Hausbank. Die Hausbank leitet den Antrag weiter. Das bedeutet, dass die Hausbank zunächst selbst prüft, ob sie den Kunden als kreditwürdig einstuft. Wer bei seiner Hausbank keine guten Konditionen bekommt, kann alternativ bei einer anderen Bank anfragen, die als Durchleitungsbank fungiert. Der Prozess dauert jedoch deutlich länger als beim direkten Ratenkredit, in der Praxis oft drei bis sechs Wochen.
Wo sich die Unterschiede wirklich zeigen
Wer sich intensiver mit der Technik und Wirtschaftlichkeit von Solaranlagen beschäftigen will, findet auf dem Solaranlage.blog gut aufbereitete Informationen zu Modulleistung, Speichergrößen und Einspeisevergütung. Für die Finanzierungsentscheidung lohnt sich zunächst ein Blick auf die konkrete monatliche Netto-Entlastung durch die Anlage.
Nehmen wir ein realistisches Beispiel: Eine 10-kWp-Anlage erzeugt im Bundesdurchschnitt etwa 10.000 kWh pro Jahr. Wer davon 40 Prozent selbst verbraucht und einen Haushaltsstrompreis von 0,30 Euro pro kWh ansetzt, spart rund 1.200 Euro im Jahr, also 100 Euro monatlich. Bei einer Kreditrate von 226 Euro monatlich bleibt eine Nettobelastung von 126 Euro. Diese Rechnung zeigt: Der Zinssatz ist wichtig, aber die Eigenverbrauchsquote und der Strompreis sind genauso entscheidend dafür, ob sich die Finanzierung lohnt.
Wann der Ratenkredit die bessere Wahl ist
- Schnelle Umsetzung gewünscht: Wer einen Installateur gefunden hat und innerhalb weniger Wochen starten will, ist mit dem Ratenkredit besser bedient.
- Kleinere Beträge unter 15.000 Euro: Bei niedrigen Summen relativiert sich der mögliche Zinsvorteil der KfW schnell durch die längere Bearbeitungszeit und den höheren Aufwand.
- Flexibilität bei der Verwendung: Wenn neben der PV-Anlage auch ein Batteriespeicher oder eine Wallbox geplant ist, lässt sich der Ratenkredit oft einfacher auf die Gesamtsumme anpassen.
- Gute Bonität vorhanden: Bei einem SCHUFA-Score über 95 Punkten und stabilem Einkommen sind Zinssätze unter 5 Prozent bei Direktbanken realistisch, was mit dem KfW-Kredit konkurriert.
Wann der KfW-Kredit sinnvoller ist
- Hohe Investitionssummen: Ab 20.000 Euro aufwärts, etwa wenn Anlage, Speicher und Wallbox zusammen finanziert werden, kann der KfW-Kredit mit Laufzeiten bis zu 20 Jahren punkten, die ein normaler Ratenkredit selten anbietet.
- Tilgungsfreie Jahre gewünscht: Für Haushalte mit aktuell knappem Budget kann die Anlaufphase ohne Tilgung entlasten, bis die Anlage läuft und Einsparungen erzeugt.
- Kombination mit anderen Förderprogrammen: KfW-Kredite lassen sich grundsätzlich mit Zuschüssen einzelner Bundesländer oder Gemeinden kombinieren, was die Gesamtkosten senkt.
Was Verbraucher vor der Entscheidung klären sollten
Vor dem Antrag lohnen sich drei konkrete Schritte. Erstens: einen aktuellen SCHUFA-Bericht anfordern und prüfen, ob negative Einträge vorhanden sind, die den Zinssatz treiben würden. Zweitens: mehrere Angebote einholen. Direktbanken wie ING, DKB oder Santander veröffentlichen Zinssätze transparent, die KfW-Konditionen erfährt man über die Hausbank. Drittens: die Wirtschaftlichkeit der Anlage selbst realistisch kalkulieren, mit konservativem Eigenverbrauch und aktuellem Einspeisevergütungssatz, der seit 2024 für neue Anlagen unter 10 kWp bei 8,11 Cent je kWh liegt.
Eine pauschale Empfehlung gibt es nicht. Wer schnell handeln will, eine überschaubare Summe braucht und gute Bonität mitbringt, fährt mit einem zweckfreien Ratenkredit über eine Direktbank oft gut. Wer eine größere Investition plant, langfristige Laufzeiten und die tilgungsfreie Anlaufphase schätzt und bereit ist, etwas mehr Vorlaufzeit in Kauf zu nehmen, sollte den KfW-Weg ernsthaft prüfen. Entscheidend ist letztlich der effektive Jahreszins im konkreten Angebot, nicht das Etikett, das drauf steht.
Jetzt Kredit vergleichen
Finde in 2 Minuten die passende Finanzierung – kostenlos und unverbindlich.
- Kostenlos & unverbindlich
- SCHUFA-neutraler Vergleich
- Über 20 Banken in 2 Minuten
Werbung · Vergleich über Tarifcheck. Bei Abschluss erhalten wir ggf. eine Provision. Für dich entstehen keine Mehrkosten.